
Les étudiants en comptabilité se questionnent sur la pertinence de leur formation universitaire actuelle et sur l’avenir de leur carrière professionnelle dans un contexte de transformation numérique.
Articles on comptabilité
Displaying 21 - 40 of 50 articles
Dans un contexte où l’environnement représente une préoccupation du grand public, il est primordial de comprendre les avantages, limites et inconvénients de la normalisation en matière de durabilité.

Les normes internationales obligent les multinationales à communiquer sur leur taux théorique et réel d’impôt sur les sociétés. Certaines déclarations sont néanmoins plus transparentes que d’autres.
La réglementation de la divulgation d’information environnementale est insuffisante. Un projet de normes plus sévères pourrait changer le visage de la comptabilité et l’économie mondiale.
De nombreuses propositions fleurissent pour mieux intégrer le développement durable dans les rapports comptables. Celles-ci restent cependant trop cantonnées à la vision des investisseurs.

Un cadre de référence, porté par une autorité légitime et qui prendrait en compte l’impact de l’entreprise sur la société, rendrait visibles les responsabilités des différents acteurs.
La Commission européenne a proposé fin avril une directive visant à mieux évaluer l’activité extrafinancière des entreprises dans le sillage de plusieurs initiatives mondiales.
Les indicateurs ne prennent aujourd’hui en compte que l’impact sur les organisations de leur environnement, en occultant le rapport inverse.
Publier ses comptes en normes IFRS, qui améliorent la qualité de l’information financière, peut constituer une solution pour faciliter l’accès au crédit.
Au-delà des questions d’égalité, les auditrices associées identifieraient davantage de points clés et communiqueraient de façon plus précise que leurs collègues masculins.
Leur fonction d’information et de prévention, source de confiance au sein du tissu économique, dépasse celle du simple contrôle de la comptabilité.
Certains pays se soumettent maintenant exclusivement aux Normes internationales, alors que ce référentiel ne tient pas toutes ses promesses d’une meilleure information financière.

Comprendre la richesse des systèmes comptables et le rôle central qu’elles ont joué et qu’elles peuvent jouer est indispensable pour préparer l’avenir.
Un modèle de croissance fondé sur la décarbonisation de l’économie passe par la prise en compte du capital social et environnemental. De nouvelles normes commencent justement à apparaître en ce sens.
Mais qui capte la valeur du travail gratuit que le consommateur est prêt à fournir de manière « responsable » ?
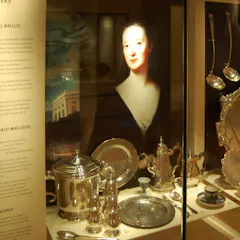
Les livres de comptes laissés par cette figure de la littérature du XVIIIᵉ siècle comportent une série recommandations managériales que n’aurait pas reniées Taylor…

La comptabilité peut être présentée comme un reflet du monde. Celui-ci évoluant en permanence, la comptabilité a dû se mettre à jour mais certaines images qu’elle fournit demeurent incomplètes.
Les pays du Nord se sont engagés à verser 100 milliards par an à ceux du Sud pour les aider à faire face au changement climatique. Mais la comptabilité de cette aide présente de sérieuses lacunes.
Une étude indique que l’ensemble des informations supplémentaires communiquées dans le cadre de la norme IFRS 13 n’est pas forcément les plus utiles aux investisseurs.
La transformation digitale automatise progressivement les tâches traditionnelles des directions financières, qui sont désormais appelées à se réorienter vers des fonctions plus stratégiques.
Top contributors
-

Professor of Accounting and Auditing, Neoma Business School
-
Professor, Accounting Department, IÉSEG School of Management
-
Professeure agrégée des Universités en Sciences de Gestion, IAE de Bordeaux, IRGO, Université de Bordeaux
-
Professeur en fiscalité, Université TÉLUQ
-
Professeur émérite de finance, GEM
-
Professeur associé en Finance/Comptabilité, Kedge Business School
-
Professeur de comptabilité, Université TÉLUQ
-
Maître de conférences en comptabilité - Co-directeur des chaires "Comptabilité Ecologique" et "Double Matérialité", AgroParisTech – Université Paris-Saclay
-
Maitre de Conférences Universite de Lorraine- Professeur ICN Business School, Université de Lorraine
-
Professeur Associé, GEM
-
Enseignante chercheuse en finance comptabilité, PSB Paris School of Business
-
Maître de conférences, IAE Paris – Sorbonne Business School
-
Maître de conférences en Sciences de gestion, Université Paris Cité
-
Maître de conférences en Sciences de gestion de l'environnement, AgroParisTech – Université Paris-Saclay
-
Professeur des Universités, IAE Paris – Sorbonne Business School