

Les fintechs facilitent l’accès au crédit et à l’investissement, mais peuvent aussi encourager des décisions plus rapides, risquées et moins attentives aux enjeux collectifs.
Articles on fintech
Displaying 1 - 20 of 21 articles
Les banques coopératives ont développé une approche originale vis-à-vis des fintech. Dans ce paysage, le Crédit agricole a adopté la stratégie de capital investisseur patient.
Le recul historique de l’argent liquide marque un tournant dans les habitudes de paiement de la population française. Mais les espèces continuent de jouer un rôle essentiel.
Face aux nouveaux acteurs comme les banques en ligne ou les plates-formes de financements participatifs, les banques traditionnelles ont le choix : évoluer ou réaffirmer ce qu’elles font de mieux.
Une monnaie n’a d’existence que lorsque les citoyens lui accordent leur confiance. Cela pourra-t-il être le cas pour l’euro numérique auquel songe la Banque centrale européenne ?
L’engouement pour les start-up de la finance a connu un coup d’arrêt l’an dernier, ce qui les incite à se tourner vers d’autres leviers de développement comme la « finance embarquée ».
En 2023, la rivalité semble s’être déplacée sur un nouveau terrain de jeu : les moyens de paiement.
La numérisation du secteur financier se déroule à grande vitesse en Afrique. Des multinationales y installent de grands bureaux et des sociétés locales spécialisées y éclosent.
L’engouement envers les cryptomonnaies ne cesse d’augmenter. Or, le milieu est risqué pour les investisseurs, non seulement au niveau de la volatilité, mais également au niveau des fraudes.
Plus qu’une menace concurrentielle, les start-up de la finance représentent une opportunité pour le développement des grandes enseignes.
Malgré des batailles perdues, Londres conserve une hégémonie dans le secteur de la finance.
Le relationnel bancaire semble revenir en grâce dans les enseignes traditionnelles, notamment afin de concurrencer des services en ligne plus standardisés.
La décision d’investir dans une campagne est liée à la possibilité pour les financeurs potentiels d’échanger des informations entre eux et avec le porteur de projet, ce qui est rarement possible.
L’essor des ordinateurs quantiques, des milliers de fois plus rapides que les processeurs classiques, pourrait avoir d’immenses répercussions dans les secteurs qui reposent sur l’analyse de données.
La technologie permet aujourd’hui de proposer des produits personnalisés à coût marginal presque nul, créant ainsi une opportunité de renforcer l’inclusion bancaire.
D’après la Banque mondiale, plus de 80 % des petites entreprises qui ont un manque de financement n’ont pas fait de demande de crédit.
La réputation des startups de la finance repose davantage sur les perspectives de plus-value à la revente que sur la réussite financière actuelle ou anticipée. De quoi alimenter les risques de bulle.
Les différentes parties prenantes dans le développement des ces startups de la finance pourraient s’organiser en une méta-organisation qui décentraliserait la surveillance et la production des règles.
Crowdlending et financement participatif commencent à être critiqués en France. Un signe que leur développement doit sans doute être mieux expliqué et mieux régulé.
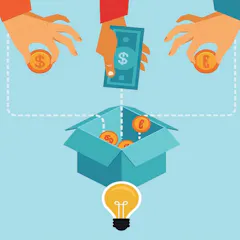
L’arrivée du financement participatif et des diverses formes de crowdfunding change la donne de l’accès au capital pour les start-up. Elle permet aussi de valider les idées et les modèles.
Top contributors
-

Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
-
Chercheur au CNRS (UMR5303 TSM-Research), Centre national de la recherche scientifique (CNRS)
-
Maître de conférences en Sciences économiques, Chercheur au BETA et membre de la Chaire EFNUM, Université de Lorraine
-
Professeur de finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur associé, Neoma Business School
-
Associate Professor of Innovation and Strategy, EDHEC Business School
-
Responsable du département Finance, Data & Performance, Pôle Léonard de Vinci
-
Professeur associé en Finance/Comptabilité, Kedge Business School
-
Associate professor, Département des sciences comptables, Université du Québec à Montréal (UQAM)
-
Professeur des Universités, Université de Bordeaux; IAE Bordeaux - Université de Bordeaux
-
Professeur de finance, Clermont School of Business
-
Enseignante-Chercheure en finance et comptabilité, IAE Rouen Normandie - Université de Rouen Normandie
-
Professor of Finance, Pôle Léonard de Vinci
-
Chargé de recherche, Fondation pour les Etudes et Recherches sur le Développement International (FERDI); Chercheur associé au CERDI (UMR UCA-CNRS-IRD), Université Clermont Auvergne (UCA)
-
Enseignant-chercheur en sciences économiques, Burgundy School of Business