
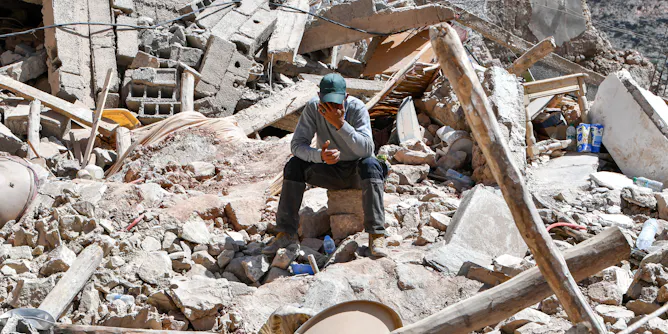
La catastrophe affecte en premier lieu les habitants les plus pauvres de la région frappée. Pourront-ils bénéficier pleinement des indemnisations prévues ?
Articles on assurance
Displaying 21 - 40 of 54 articles
Les salariés des assurances en charge de la relation client peinent aujourd’hui à distinguer ce qui relève de leur mission de tâches qui incombent aux robots conversationnels.

De plus en plus de gens prennent le risque de vivre dans des zones inondables. Et tous les contribuables payent les coûts lors de dommage. Un nouveau mode de partage plus équitable est nécessaire.
Le risque d’inondation progresse avec le changement climatique, et la France n’est pas épargnée. Des systèmes d’eau intelligents pourraient permettre de mieux les anticiper.

Même si le phénomène d’un retrait massif aux guichets reste rare, le risque reste inévitable. Une expérience de laboratoire met en évidence les solutions pour s’en prémunir au mieux.

Les différentes études font état d’une augmentation à venir des indemnités versées située dans une fourchette d’un à quatre milliards par an d’ici 2050.
Paradoxalement, et même si elles ont une forte dimension sentimentale, beaucoup de collections restent mal ou peu protégées. Un enjeu pour les gestionnaires de patrimoine.
Il est difficile d’assurer financièrement le risque informatique. Certaines victimes de cyberattaques préfèrent payer des rançons. Au risque de voir les pirates devenir de plus en plus gourmands ?
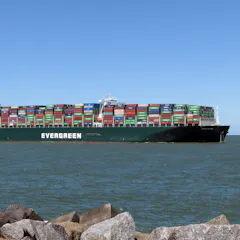
L’Égypte réclame aujourd’hui près de 916 millions de dollars d’indemnités à l’armateur japonais de l’« Ever-Given », qui a entravé le canal pendant 6 jours fin mars.
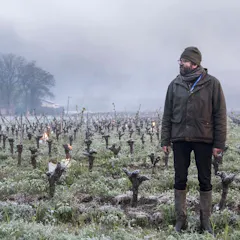
La vague de froid de début avril a touché une immense majorité de viticulteurs non assurés contre ce risque climatique. Dans ce contexte, de nouveaux produits pourraient voir le jour.
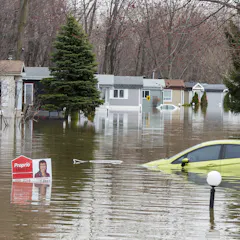
Le programme d’aide pour les victimes d’inondation transfère une bonne partie des coûts vers les sinistrés. On peut se demander si elle encouragera la relocalisation et la diminution du risque.
Les risques cyber évoluent rapidement. Comment les organisations font-elles face à ces menaces changeantes ?

La relation bancaire devient moins utilisée à l’heure où les établissements accèdent à un nombre toujours plus important de données sur leurs clients.
À certaines conditions, assurer les cultures face aux chocs climatiques pourrait encourager les agriculteurs à adopter des pratiques moins dépendantes des pesticides.
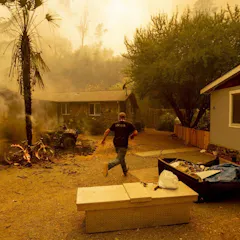
Dans la plupart des zones à haut risque, les assureurs choisissent de plus en plus souvent de ne pas renouveler leur couverture.
La commande par la voix améliore l’expérience client en facilitant les usages bancaires classiques. Mais les craintes à l’égard des données personnelles freinent encore son essor.
Le contexte favorise l’intérêt pour ces produits financiers, controversés, qui fournissent une protection en cas de catastrophe majeure en échange d’une rémunération souvent élevée.
L’augmentation et l’intensification des chocs climatiques extrêmes entraînent déjà le retrait des assureurs dans certaines zones.
Les placements d’épargne sécurisés devraient progressivement faire place à des supports plus rémunérateurs, mais aussi plus volatiles.
En matière de chômage, on avait tout essayé, disait-on. Or, l’initiative Territoires zéro chômeurs de longue durée montre que l’ingéniosité et la ténacité des entreprenants peuvent tout changer.
Top contributors
-

Professeur associé - Département Droit des Affaires et Ressources Humaines, TBS Education
-
Professeur de Finance, ESSCA School of Management
-
Directrice de recherche, Inrae
-
Professeur de mathématiques, Université du Québec à Montréal (UQAM); Université de Rennes 1 - Université de Rennes
-
Chercheur en mécanique des sols, Cerema
-
Associate Professor in Law - Skema, SKEMA Business School
-
Bernard Deschamps is a Friend of The Conversation.
PhD in Environmental Sciences, Université du Québec à Montréal (UQAM)
-
Professeur, INSEEC Grande École
-
Directeur de recherche en économie à l'INRAE et Chaire Economie du Climat, Inrae
-
Professor, Head of the FERE Research Chair (Female Entrepreneurship for a Renewed Economy) Habilitée à diriger des recherches en sciences de gestion, GEM
-
Doctorant en sciences de l’information et de la communication (CNAM/DICEN) et en cyberpsychologie (IERHR), Conservatoire national des arts et métiers (CNAM)
-
Head of Transition Finance Research, University of Oxford
-
Fondateur de l'école de Paris du Management, Mines Paris - PSL
-
Assistant Professor in Management, School of Business, Maynooth University
-
Professeur associé, IAE Paris – Sorbonne Business School; Université Paris 1 Panthéon-Sorbonne