
Les cours ont rapidement rebondi après le choc du printemps 2020, notamment grâce aux politiques des banques centrales.
Articles on crises financières
Displaying 21 - 40 of 78 articles
Les investisseurs mais aussi les banques pourraient s’accommoder d’une situation durable de taux au plancher.
Le taux de refus de Bercy (2,4 % à mi-avril) aux demandes pour faire face aux difficultés de trésorerie ne prend probablement pas en compte les dossiers que les banques ne veulent pas monter.

Le secteur d’activité, le niveau de dette ou encore la structure de l’actionnariat ont constitué des facteurs déterminants de l’évolution des cours au début de la crise sanitaire.
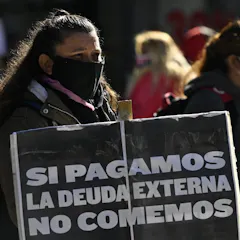
La pandémie a provoqué une baisse historique des taux des obligations d’État. Mais certains pays se retrouvent désormais beaucoup plus exposés à une crise de la dette.
Contrairement aux idées reçues, un trop grand contrôle de l’anxiété s’avère peu profitable aux investisseurs.
L'observation des cours pendant la crise du Covid-19 illustre une nouvelle fois que les marchés boursiers évoluent souvent sans lien avec les fondamentaux.
Dans le tour d’horizon de cette semaine des articles sur les coronavirus rédigés par des universitaires du monde entier, nous explorons les impacts disproportionnés de Covid-19 et les dernières nouvelles sur les essais de médicaments.
Le Covid-19 met à l’épreuve les réformes bancaires entreprises à la suite de la crise de 2008 et révèle la fragilité des dispositifs prudentiels comme des mécanismes de résolution européens.
Aussi soudaine qu’inédite, la crise que nous traversons interroge la pertinence de la prévision économique et invite les experts à faire preuve d’une grande humilité.
L’ajustement des ratios comme l’EBIDTA, nécessite une information financière saine et transparente, en précisant aux banquiers et investisseurs les effets dus aux variations économiques erratiques.
Plongés dans l’effervescence de la crise, les économistes, penseurs du temps long, se retrouvent dans l’incapacité de mener une réflexion collective.
La théorie économique et l’analyse des crises précédentes nous fournissent des éléments de réponse contrastés.
Une accélération du développement digital, du marché de la seconde main et des mouvements de concentration sont notamment à prévoir dans le secteur.
La réponse est non : passer d’un établissement à un autre en période de crise revient en effet à subir les coût liés à l’incertitude sans profiter des avantages du relationnel bancaire.

Selon la théorie économique, la prise en compte d’un risque lié à un évènement passé diminue progressivement jusqu’à ce que la possibilité qu’il survienne de nouveau devienne sous-estimée.
Au lendemain de la crise de 2008, les écoles de commerce ont été sous le feu des critiques. De même, l’épidémie de coronavirus les enjoint à repenser leurs cursus, en y intégrant la crise climatique.
Contrairement à la crise de la dette, l’épidémie impacte tous les pays membres, générant une unanimité inédite.
Nos contradictions face à la prise de risque nous entravent, tant dans l’anticipation que dans la gestion de crise.
La pandémie, en ce qu’elle représente un risque majeur donc exceptionnel, appelle une réponse construite collectivement, et non pas par un petit groupe d’experts ou de décideurs.
Top contributors
-

Chercheur associé au Laboratoire d'anthropologie politique (LAP) de l'EHESS, École des Hautes Études en Sciences Sociales (EHESS)
-
Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Professeur de gestion, Université Paris-Saclay
-
Professeur d'économie, Université Paris Dauphine – PSL
-
Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur d'économie (Centre d'Economie de la Sorbonne et Paris School of Business), Université Paris 1 Panthéon-Sorbonne
-
Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Honorary professor, Graduate Institute – Institut de hautes études internationales et du développement (IHEID)
-
Professor of Economics and International Affairs, HEC Paris Business School
-
Professor of Finance at l’ESILV et à l'EMLV, member of De Vinci Research Center, Pôle Léonard de Vinci
-
Directrice de recherche en économie, CNRS, chercheuse au sein du GATE, Université Lumière Lyon 2
-
Professeur des Universités, IAE Paris – Sorbonne Business School
-
Full Professor, Neoma Business School
-
Professor, Université de Lorraine
-
Maître de conférences, Conservatoire national des arts et métiers (CNAM)