
Aujourd’hui, ni ceux qui produisent l’information ni ceux qui l’utilisent ne sont prêts à payer pour des modèles de meilleure qualité.
Articles on banques
Displaying 121 - 140 of 242 articles
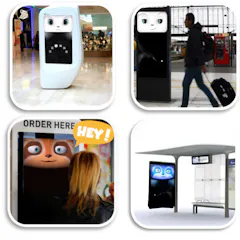
Les établissements testent actuellement des solutions pour automatiser les tâches à faible valeur ajoutée en agence. Les robots qui simulent les émotions apparaissent comme une piste intéressante.
L’engagement vers des modèles plus responsables contribue notamment à une meilleure réputation des établissements et à une réduction du risque d’insolvabilité.
Les PME culturelles, en France, rencontrent des difficultés d’accès aux financements, en particulier lors de la phase d’amorçage. Quelques explications.
Le relationnel bancaire semble revenir en grâce dans les enseignes traditionnelles, notamment afin de concurrencer des services en ligne plus standardisés.
Les aides à la trésorerie pour maintenir en vie des entreprises défaillantes peuvent, à long terme, entraver l’activité des plus performantes.
Une mesure ponctuelle de la situation de trésorerie des entreprises françaises permet de conclure à un quasi-retour à la normale dû notamment à l’injection massive de liquidités dans l’économie.
Le taux de refus de Bercy (2,4 % à mi-avril) aux demandes pour faire face aux difficultés de trésorerie ne prend probablement pas en compte les dossiers que les banques ne veulent pas monter.
Les mesures mises en place compliquent l’identification des risques qui pèsent réellement sur les établissements.
Dans quelle mesure, au Sahel, un mécanisme comme le financement participatif de proximité (FPP) peut-il être un outil utile pour accompagner des projets en dehors du cadre bancaire classique ?
Le Covid-19 met à l’épreuve les réformes bancaires entreprises à la suite de la crise de 2008 et révèle la fragilité des dispositifs prudentiels comme des mécanismes de résolution européens.
Au-delà des craintes d’attraper le virus par les billets et les pièces, les aspects hiérarchique et éthique sont mis à mal.
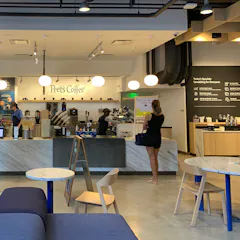
En développant de nouveaux lieux hybrides en rupture avec l’agence traditionnelle les banques s’installent progressivement dans la vie quotidienne des citoyens.
Les entreprises et les particuliers ont tout intérêt à contacter leur banque en fin de trimestre, et surtout au mois de décembre.
L’ajustement des ratios comme l’EBIDTA, nécessite une information financière saine et transparente, en précisant aux banquiers et investisseurs les effets dus aux variations économiques erratiques.
La commande par la voix améliore l’expérience client en facilitant les usages bancaires classiques. Mais les craintes à l’égard des données personnelles freinent encore son essor.
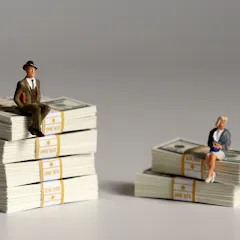
De grandes inégalités de traitement existent dans l’accès au crédit. Le choix de son conseiller et la mise en place d’une relation sur le long terme restent les meilleures solutions pour les corriger.
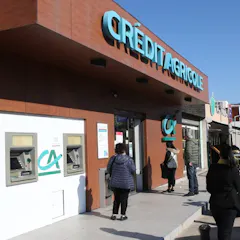
Les acteurs traditionnels se sont recentrés ces dernières semaines sur le financement de l’économie locale. Une tendance qui devrait se poursuivre en parallèle de la mutation de leur modèle.
L’explosion du nombre de demandeurs d’emploi aux États-Unis suscite un risque d’insolvabilité qui inquiète les banques.
La réponse est non : passer d’un établissement à un autre en période de crise revient en effet à subir les coût liés à l’incertitude sans profiter des avantages du relationnel bancaire.
Top contributors
-

Professeur de finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de gestion, Université Paris-Saclay
-
Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Chargé de recherche, Fondation pour les Etudes et Recherches sur le Développement International (FERDI); Chercheur associé au CERDI (UMR UCA-CNRS-IRD), Université Clermont Auvergne (UCA)
-
Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Professeur de Management à l'Université de Genève, Chercheur-affilié, SKEMA Business School
-
Chercheuse postdoctorante | Commission européenne
-
Professeur des Universités en Management des systèmes d’information - Nantes Université, Auteurs historiques The Conversation France
-
Professeur des Universités en Sciences de Gestion à l'IAE Bordeaux , laboratoire IRGO, Université de Bordeaux
-
chercheur associé CERAG, membre du WIKISGK, Université Grenoble Alpes (UGA)
-
Professeur émérite de finance, GEM
-
Professeur des Universités, IAE Paris – Sorbonne Business School
-
Economist, UNSW
-
Professeur, IAE Paris – Sorbonne Business School