
En 1966, le Liban connaît une crise de liquidité et la faillite de la banque Intra. Son origine : un choc récessif des États-Unis ?
Articles on banques
Displaying 21 - 40 of 242 articles

Très tôt, à l’école, on s’initie à des concepts mathématiques parfois complexes. Est-on pour autant capable de bien s’orienter dans l’offre bancaire et de construire un budget ?
La crise traversée par l’Olympique lyonnais (OL) n’est pas un cas isolé dans le football français et européen. Une illustration de la financiarisation du ballon rond ?

L’explosion de l’endettement des ménages chinois est-elle une source de vulnérabilité majeure ou une évolution comparable à d’autres pays ?
Sur le marché des produits dérivés, un dispositif mis en place après la crise de 2008 s’avère assez ambigu quant à savoir s’il permet ou non davantage de transparence et de stabilité.
De nouvelles actrices financières se développent : les néobanques. De quoi s’agit-il ? Sont-elles vraiment des banques ?
De la discrimination algorithmique à la finance inclusive ?
Face à la montée des taux d’intérêt depuis la pandémie de Covid-19 et à l’émergence des cryptomonnaies, l’or tient-il encore la route ?
C’est le cas des obligations sociales qui financent des projets avec un impact social positif. En effet, à la performance financière s’ajoutent des bénéfices sociaux.
La BCE a appris à manier un levier tout aussi crucial que la baisse ou la hausse du taux d’intérêt : la parole.
L’IA offre une réactivité sans précédent pour analyser les tendances des marchés. Cependant, elle ouvre la boîte de Pandore aux cyberattaques et aux coûts cachés environnementaux.
Depuis quelques années apparaissent de nouveaux acteurs financiers. Profitant de la libéralisation, ils créent de nouveaux risques et pourraient déstabiliser le système bancaire classique.
La chute du régime syrien est un coup dur pour la République islamique d’Iran. Le départ de Bachar Al-Assad aura d’importantes conséquences pour l’économie iranienne déjà affaiblie.
Si les statuts ne font pas la vertu, les banques coopératives représentent un modèle antagoniste aux banques traditionnelles. Avec quelles réalités ? Quelles contradictions ? Et quelles garanties ?
Face aux nouveaux acteurs comme les banques en ligne ou les plates-formes de financements participatifs, les banques traditionnelles ont le choix : évoluer ou réaffirmer ce qu’elles font de mieux.

Vous avez peut-être déjà entendu dire que pour participer à la transition climatique, une des choses les plus efficaces que vous pouviez faire était de changer de banque. Qu'en est-il réellement ?
Ne pas partager la langue maternelle du client, c’est risquer d’analyser son dossier uniquement à partir d’éléments quantitatifs. Or, ils s’avèrent insuffisants pour les profils les plus risqués.
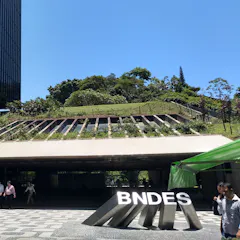
La réforme de la finance internationale invite à repenser l’action des banques de développement en articulation avec l’ensemble des politiques publiques, ainsi que l’enseigne l’expérience brésilienne.

Depuis quelques années, des réglementations viennent progressivement encadrer les investissements des banques pour les rendre plus vertueux et aider les clients à choisir où leur argent est placé.
La réglementation internationale exige des banques d’avoir un certain matelas de fonds propres pour pouvoir faire face aux risques. Ne pourrait-on pas imaginer un autre outil de nature fiscale ?
Top contributors
-

Professeur de finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de gestion, Université Paris-Saclay
-
Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Chargé de recherche, Fondation pour les Etudes et Recherches sur le Développement International (FERDI); Chercheur associé au CERDI (UMR UCA-CNRS-IRD), Université Clermont Auvergne (UCA)
-
Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Professeur de Management à l'Université de Genève, Chercheur-affilié, SKEMA Business School
-
Chercheuse postdoctorante | Commission européenne
-
Professeur des Universités en Management des systèmes d’information - Nantes Université, Auteurs historiques The Conversation France
-
Professeur des Universités en Sciences de Gestion à l'IAE Bordeaux , laboratoire IRGO, Université de Bordeaux
-
chercheur associé CERAG, membre du WIKISGK, Université Grenoble Alpes (UGA)
-
Professeur émérite de finance, GEM
-
Professeur des Universités, IAE Paris – Sorbonne Business School
-
Economist, UNSW
-
Professeur, IAE Paris – Sorbonne Business School