
Los impuestos pueden ayudar a repartir de forma más equilibrada las cargas derivadas de la presión inmobiliaria, incentivando determinados comportamientos y desincentivando otros.
Articles on ahorro
Displaying 1 - 20 of 34 articles
La vivienda principal, que durante décadas funcionó como lugar de residencia, forma de ahorro y patrimonio con el que afrontar la vejez, está dejando de estar al alcance de muchas familias en España.
Como casi todo lo que consumimos necesita energía para ser fabricado y transportado, el aumento del petróleo acaba trasladándose al precio final de los alimentos, la ropa o la tecnología, y las familias tienen que asumir ese sobreprecio.

El problema del ahorro juvenil no se resuelve solo con mejores salarios o productos financieros. El ahorro es un comportamiento aprendido, reforzado por la familia, la educación y las instituciones.
Antes de invertir es recomendable construir un colchón de liquidez que reduzca la probabilidad de endeudamiento con altos costes o la venta forzada de activos durante las caídas de mercado.
Un joven de 23 años que invierte sistemáticamente cantidades modestas cuenta con una ventaja aritmética imposible de replicar por alguien de 45 años que invierte el triple: el factor exponencial del tiempo.
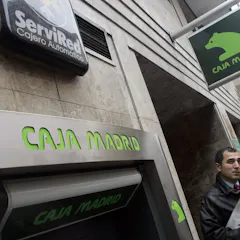
Las cajas de ahorro fueron un eficaz instrumento para financiar el desarrollo económico de España durante la dictadura.

Como los europeos son cautos ahorradores hay unos 10 000 millones de euros que apenas dan rentabilidad. Bruselas quiere que, mediante la Unión de Ahorros e Inversiones, ese dinero sea motor del tejido productivo europeo.

Muy pronto en la vida comienza nuestra relación con el dinero: desde las primeras monedas dejadas por Ratoncito Pérez a cambio de pequeños dientes de leche (compra-venta) a las pagas de padres y abuelos…

Incluso entre quienes no invierten, conocer los productos de inversión fomenta el ahorro. También ayudan la autoconfianza y la capacidad de planificar y controlar los ingresos y gastos.

Hace un siglo, un tercio del capital del Banco Hispano Americano estuvo en manos de mujeres accionistas. Parte de la élite económica del país pero capaces de empoderarse financieramente hablando.

El Estado mexicano ofrece inventivos fiscales al ahorro para la jubilación con el fin de estimular este hábito financiero entre sus ciudadanos.
Pese al despertar al consumo de la sociedad china, el ahorro de las familias sigue siendo especialmente elevado. Resguardado por la banca (mayoritariamente pública), financia, con condiciones favorables, la actividad empresarial de ‘la fábrica del mundo’.
El número de padres que dan dinero a demanda en lugar de una paga ha ido en aumento en los últimos tiempos. ¿Contribuye a que los hijos entiendan mejor “el valor del dinero”?
La autora hace un repaso de las lecciones sobre educación financiera dejadas por la pandemia teniendo en cuenta los conceptos clave para la salud económica de las familias: ahorro, contención de gasto y endeudamiento.

A ahorrar también se aprende pero si se hace desde la infancia, mejor. Registrar gastos e ingresos y pensar bien en qué y cómo se gasta es un buen comienzo.
La tormenta bancaria desatada por la quiebra de SVB (originada por la rápida subida de tipos y una laxa regulación bancaria) ha hecho que se vuelva a hablar de la conveniencia de fomentar la unión bancaria en la zona euro.
El FMI presenta su informe de previsiones económicas para 2023 con revisiones a la baja y la vista puesta en el crecimiento en los precios. A los países les recomienda contención presupuestaria.

La gradual bajada de tipos de las últimas décadas ha variado el comportamiento de ahorro de los hogares. Cerrada la era de tipos negativos en la eurozona, se prevé que vuelva a haber cambios al respecto.

El ahorro, la innovación, la educación y las inversiones públicas son algunos de los factores que influyen en el crecimiento económico. La religión y la corrupción, también.
Top contributors
-

Directora del Observatorio del Ahorro Familiar de Fundación IE y Fundación Mutualidad Abogacía y Profesora de Finanzas, IE University
-
Dr. Arquitecto, Especialista en Planificación Estratégica en el Área de Análisis Geográfico, Universidad Rey Juan Carlos
-
Docente universitaria de matemáticas-estadística, Universidad de Guadalajara
-
Profesor de Contabilidad y Finanzas, Universidad de Guadalajara
-
Professor of Managerial Economics, IE University
-
Catedrática de Econometría, Estadística y Economía Aplicada, Universitat de Barcelona
-
Catedrático de Universidad de Economía Financiera, Universidad de Alcalá
-
Profesor Universitario en UNIR. Arquitecto BIM. Especialización en Eficiencia Energética., UNIR - Universidad Internacional de La Rioja
-
Profesor Titular de Economía Financiera e Investigador del Instituto de Análisis Económico y Social. Universidad de Alcalá, Universidad de Alcalá
-
Director del Master in Talent Management de Advantere School of Management / Profesor asociado de la Facultad de Ciencias Economicas y Empresariales, Universidad Pontificia Comillas
-
Profesor de Economía, Universidad Nebrija
-
Profesor investigador de finanzas, fiscal y estrategias de negocios, Universidad de Guadalajara
-
Profesor de Economía y Métodos Cuantitativos, CUNEF Universidad
-
Profesor asociado de Economía y Sociología Aplicada, ICADE, Universidad Complutense de Madrid
-
Profesor de Economía Laboral, Universitat de Barcelona