
La marge de manœuvre de BlackRock reste bien plus limitée que ce que peuvent laisser les montants records d’actif que la compagnie gère. Découvrez pourquoi.
- Professeur des Universités, IAE Paris – Sorbonne Business School
Les entreprises qui ont un taux de féminisation plus élevé aux postes de direction sont aussi celles qui communiquent le plus d’informations sur leurs émissions de gaz à effet de serre.
La société de services et de distribution musicale a annoncé son intention de se retirer de la bourse de Paris malgré de bons résultats économiques. Pourquoi ?
De nouveaux produits financiers spécifiquement dédiés aux investissements dans les énergies fossiles ou les armes à feu commencent à être proposés aux épargnants.
Les déboires du conglomérat chinois illustrent les difficultés actuelles des entreprises qui ont misé ces dernières années sur le levier financier en s’endettant lourdement.
A pesar de las medidas para limitar el consumo, las empresas tabaqueras siguen disfrutando de márgenes de explotación saludables y generosos dividendos.
En dépit des mesures pour limiter la consommation mondiale, les cigarettiers continuent d’afficher des marges d’exploitation confortables et à distribuer de généreux dividendes.
Los gigantes de la industria farmacéutica se distinguen por sus márgenes, pero sus valoraciones bursátiles se mantienen en la media de las grandes empresas cotizadas. La crisis del coronavirus no ha hecho que cambie.
Les géants de l'instruire pharmaceutique se distinguent par leurs marges mais leurs valorisations en bourse restent dans la moyenne des grandes entreprises cotées. La crise n'a pas changé la donne.
Listen to experts discuss the business practices of pharmaceutical companies in The Conversation Weekly podcast.
Le hedge fund activiste Engine n°1 a convaincu le pétrolier américain de changer de stratégie en alertant sur les faibles performances boursières des entreprises aux activités polluantes.
L’introduction décevante de l’action Deliveroo à la bourse de Londres illustre notamment les doutes sur la viabilité du modèle d’affaires.
Depuis l’éclatement de la crise, les compagnies se sont massivement endettées pour assurer leurs dépenses. La reprise du trafic devient désormais urgente pour qu’elles restent solvables.
Sans solution face à la crise, deux fleurons français, Europcar et Vallourec, pourraient passer prochainement à prix fort sous le contrôle de fonds anglo-saxons.
Pour les sociétés de biotechnologies actuellement lancées à la recherche d’un moyen d’endiguer l’épidémie, un échec décevrait les espoirs des investisseurs et compliquerait leur situation post-Covid.
Les plans d’économie ont permis aux groupes mondiaux de maîtriser leur endettement et d’améliorer leurs liquidités. Objectif : tenir face à une crise du tourisme et du transport qui s’annonce durable.
Réduction des dépenses, allongement des délais de paiement, appel à l’endettement… Autant de mesures aux conséquences lourdes qui pourraient enclencher un cercle vicieux.
Pour les États, une telle opération pourrait être payante à court terme, mais resterait insuffisante face à des problèmes financiers persistants.
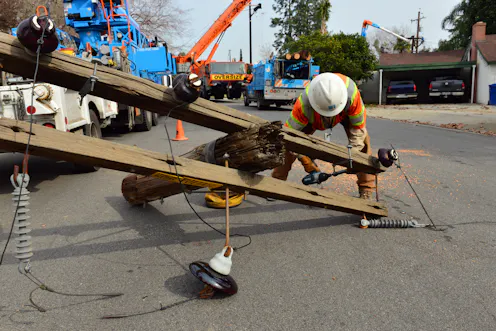
Une gestion stricte des dépenses opérationnelles expliquerait les défaillances de l’électricien américain, mis en cause dans de plusieurs incendies.
Le numéro un mondial du luxe a toutes les raisons de s’intéresser au prestigieux groupe américain de joaillerie, qui a lui tout intérêt à négocier à la hausse le prix de l’acquisition.
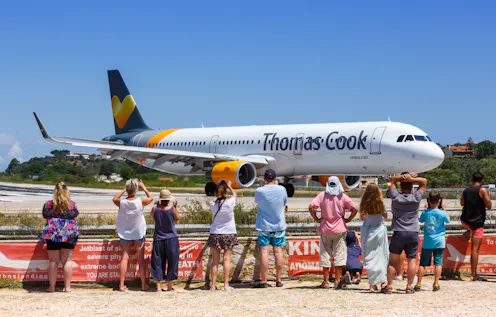
L’analyse financière du groupe révèle que les raisons invoquées par les dirigeants sont insuffisantes pour expliquer la faillite de Thomas Cook.
Le rapprochement entre Mylan et Pfizer, fin juillet, viserait à améliorer un niveau de rentabilité qui reste très éloigné de celui des fabricants traditionnels.
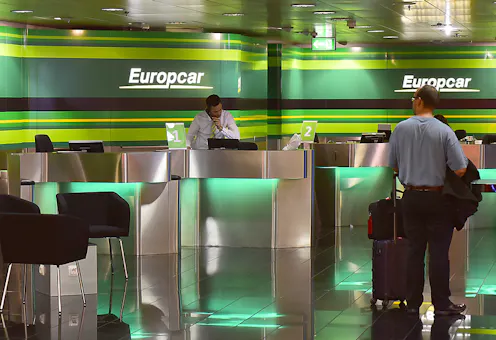
Le leader européen de la location de véhicules vient de racheter son homologue américain Fox Rent A Car. Mais son plan de développement international n'a pas encore convaincu les investisseurs.
En plus de la sous-performance de l’activité du groupe allemand, le plan de licenciement de 18 000 salariés, annoncé le 7 juillet, traduit sa persistance dans plusieurs erreurs stratégiques.
Plus que l’État ou les joueurs, ce sont les actionnaires historiques qui détiennent une part réduite du capital qui ont le plus à perdre en cas de fin du monopole.
Contact Jérôme for
- General
- Media request
- Speaking request
- Consulting / Advising
- Research collaboration
- Research supervision
- Location: Paris, France
- Article Feed
- ORCID
- Joined

