
L’épuisement de la capacité fiscale peut conduire à un scénario de « dominance budgétaire » dans lequel la politique monétaire ajuste ses objectifs d’inflation pour préserver la solvabilité des États.
Articles on dette
Displaying 101 - 120 of 179 articles
Les dépenses publiques pour faire face à la crise pourraient infléchir la trajectoire de correction des écarts entre les pays excédentaires et les pays déficitaires.
Le nouvel outil de l’OFCE, Debtwatch, permet d’établir plusieurs scénarios qui tiennent compte d’une éventuelle remontée des taux d’intérêt.
L’abondance de l’épargne au niveau mondial engendre une baisse des taux qui fait de la dette un outil privilégié pour aujourd’hui combler les déficits de demande.
Dans les années 1940, les États-Unis ou le Royaume-Uni ont durci les conditions d’accès aux prêts pour freiner la demande, le temps que l’industrie organise son retour à une activité normale.
Solidarité internationale, verdissement des politiques monétaires, cryptomonnaies… Les défis post-Covid sont immenses.
L’endettement des États pour répondre à la crise sanitaire a généré un certain nombre de craintes que les circonstances actuelles rendent infondées.
Les écarts de taux d’intérêt entre pays européens n’ont jamais été aussi bas et le contexte politique devient de plus en plus favorable à la contrepartie d'une fiscalité commune.
Le financement des mesures d’urgence a provoqué une hausse brutale de près de 20 points du niveau de dette, qui atteint désormais 120 % du PIB.
Aux États-Unis, les économistes s’interrogent actuellement sur les risques d’un stimulus d’une ampleur de 1 900 milliards de dollars.
En réponse à la crise, la banque centrale européenne a accéléré son programme de rachat de dettes en portant son montant à 1 850 milliards d’euros le 10 décembre dernier.
Sans solution face à la crise, deux fleurons français, Europcar et Vallourec, pourraient passer prochainement à prix fort sous le contrôle de fonds anglo-saxons.
Les investisseurs mais aussi les banques pourraient s’accommoder d’une situation durable de taux au plancher.
En l’absence d’inflation et face à l’impossibilité de faire défaut sur la dette, les marges de manœuvre du gouvernement apparaissent réduites.
Le moratoire sur les intérêts de la dette accordé par les organismes internationaux leur confère un rôle de « donneurs en dernier ressort » qui facilite le remboursement des créanciers privés.
Les injections massives de liquidité ne déboucheront pas sur une résurgence de l’inflation mais sur une baisse durable de la croissance et un creusement des inégalités.
Une telle décision, juridiquement impossible avec les textes actuels, inciterait notamment les États à adopter des politiques budgétaires laxistes.
La crise sanitaire a conduit à une émission record de ces obligations qui visent à financer l’accès à l’éducation, à la santé ou à l’emploi.
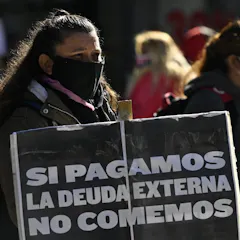
La pandémie a provoqué une baisse historique des taux des obligations d’État. Mais certains pays se retrouvent désormais beaucoup plus exposés à une crise de la dette.
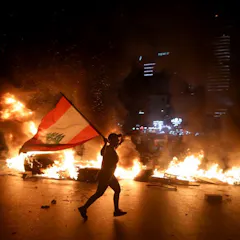
La profonde crise économique dans laquelle est plongé le Liban s’explique par de multiples facteurs, au premier rang desquels la politique conduite depuis des années par sa Banque centrale.
Top contributors
-

Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Professeur d'économie, Directeur adjoint de l'i-MIP (PSE-CEPREMAP), Le Mans Université
-
Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Adjointe au directeur du CEPII, CEPII - Institut français d'économie (IFE)
-
Professeur des Universités, IAE Paris – Sorbonne Business School
-
Professeur d'économie, Université Paris Dauphine – PSL
-
Professeur à l’ESCE International Business School, INSEEC U Research Center, ESCE International Business School
-
Professeur d'économie et Directeur Scientifique de l'Observatoire Macro du Cepremap, Paris School of Economics – École d'économie de Paris
-
Économiste & enseignante-chercheure, Neoma Business School
-
Directeur à l'OFCE, Sciences Po
-
Enseignant-Chercheur en Economie, INSEEC Grande École
-
Directeur du Centre de Recherches Economiques Appliquées (CREA) et du Laboratoire de Finances pour le Développement (LAFIDEV) , professeur agrégé en économie spécialisé en Monnaie et Finance, Université Cheikh Anta Diop de Dakar
-
Économiste, Responsable du programme Macroéconomie et finance internationales, CEPII - Institut français d'économie (IFE)
-
Associate Professor in Finance, University of Canberra
-
Professeur au département Gestion, Droit et Finance, GEM