
Ben Bernanke, Douglas Diamond et Philip Dybvig ont été récompensés pour des travaux de 1983 sur la gestion des crises financières qui résonnent différemment dans le contexte actuel qu'à l'époque.
Articles on crédit
Displaying 21 - 40 of 48 articles

Au Bénin, construire sa propre maison est un accomplissement social majeur, dans lequel ceux qui en ont les moyens s’engagent avec passion, chacun à la mesure de ses possibilités et de ses ambitions.
S’il existe d’une part une discrimination de la part des banquiers, une forme d’autorestriction de la part des dirigeantes est aussi largement observable.
L’idée : utiliser le canal du crédit en faisant peser sur les banques étrangères les conséquences de la dévaluation de la monnaie russe.
Selon un travail de recherche, un cadre légal favorable à l’égalité des genres encourage la demande de prêts des femmes, mais peine à modifier les comportements dans les banques.
Dans les années 1940, les États-Unis ou le Royaume-Uni ont durci les conditions d’accès aux prêts pour freiner la demande, le temps que l’industrie organise son retour à une activité normale.
Au niveau mondial, les hommes bénéficient d’un accès plus facile au crédit que les femmes qui remboursent pourtant mieux leurs emprunts.
Face aux difficultés, les petites et moyennes entreprises ont intérêt à densifier leurs relations bancaires, tout en constituant un pool d’établissements pour faire jouer la concurrence.

La relation bancaire devient moins utilisée à l’heure où les établissements accèdent à un nombre toujours plus important de données sur leurs clients.
Publier ses comptes en normes IFRS, qui améliorent la qualité de l’information financière, peut constituer une solution pour faciliter l’accès au crédit.
En période de crise, l’accès au crédit-fournisseur est facilité par la relation de confiance bâtie avec l’entreprise, alors que les banques décident sur la base d’indicateurs quantitatifs.
Les emprunteurs exerçant dans les secteurs d’activité avec lesquels la banque travaille le plus bénéficient généralement de montants supérieurs pour leurs emprunts.
Une étude montre que le plafonnement de la taille des prêts pratiqué dans plusieurs pays peut paradoxalement conduire à une réduction du financement des plus petits projets.
Les investisseurs mais aussi les banques pourraient s’accommoder d’une situation durable de taux au plancher.
Les PME culturelles, en France, rencontrent des difficultés d’accès aux financements, en particulier lors de la phase d’amorçage. Quelques explications.
Un rapide calcul montre que l’expansion monétaire aurait généré un surplus de revenus trois fois plus important pour les ménages les plus aisés que pour les plus pauvres.
Une mesure ponctuelle de la situation de trésorerie des entreprises françaises permet de conclure à un quasi-retour à la normale dû notamment à l’injection massive de liquidités dans l’économie.
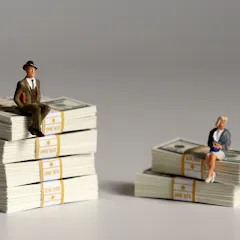
De grandes inégalités de traitement existent dans l’accès au crédit. Le choix de son conseiller et la mise en place d’une relation sur le long terme restent les meilleures solutions pour les corriger.
L’explosion du nombre de demandeurs d’emploi aux États-Unis suscite un risque d’insolvabilité qui inquiète les banques.

Une étude conduite à Madagascar montre les limites de la pratique du « cash transfer », pourtant plébiscitée par les bailleurs dans de nombreux pays du monde.
Top contributors
-

Professeur de finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
-
Chercheuse postdoctorante | Commission européenne
-
Chargé de recherche, Fondation pour les Etudes et Recherches sur le Développement International (FERDI); Chercheur associé au CERDI (UMR UCA-CNRS-IRD), Université Clermont Auvergne (UCA)
-
Maitre de Conférences en Finance, iaelyon School of Management – Université Jean Moulin Lyon 3
-
Assistant Professor in Accounting and Control, Ph.D., IÉSEG School of Management
-
Maître de conférences, IAE Paris – Sorbonne Business School
-
Chargé d'affaires au sein de la division des garanties, Agence Française de Développement (AFD)
-
Doctorant en Banque & Finance, affilié au laboratoire de recherche CRESEM, Université de Perpignan Via Domitia
-
Economist, Professor at the INSEEC Grande Ecole, Affiliate Researcher at the Paris School of Economics, Academic Fellow at the Institut Louis Bachelier, INSEEC Grande École
-
Responsable du département Finance, Data & Performance, Pôle Léonard de Vinci
-
Professeur en sciences de gestion, Université d’Evry – Université Paris-Saclay
-
Professeur Associé en Economie et Finance, TBS Education
-
Professeure Associée en Finance, INSEEC Grande École
-
Chercheur en SIC à la Chaire UNESCO ITEN (FMSH/UP8) - Avocat à la Cour d'Appel de Paris, Fondation Maison des Sciences de l'Homme (FMSH)