
Entre lutte contre l’inflation, baisse des crédits et réduction de l’activité, les hausses des taux directeurs de la BCE ont des effets sur les ménages modestes.
- Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
Avec la hausse des taux d’intérêt, les discours alarmistes sur un possible krach immobilier réapparaissent. Pour le moment, le marché est surtout figé.
Le taux auquel est attribué un crédit à une entreprise dépend de facteurs qualitatifs. Qui sont les chargés de clientèle les plus influençables ?
Face aux nouveaux acteurs comme les banques en ligne ou les plates-formes de financements participatifs, les banques traditionnelles ont le choix : évoluer ou réaffirmer ce qu’elles font de mieux.
La réglementation internationale exige des banques d’avoir un certain matelas de fonds propres pour pouvoir faire face aux risques. Ne pourrait-on pas imaginer un autre outil de nature fiscale ?
Pour répondre aux difficultés qu’ont de nombreux ménages pour contracter un emprunt immobilier, le gouvernement a proposé les prêts hypothécaires in fine en solution : que sont-ils en qu’en attendre ?
Une étude démontre l’existence de préjugés chez les chargés d’affaires qui peuvent conduire un client à obtenir deux décisions différentes au sein d’une même banque.
Dérégulation, engouement pour des actifs spécifiques, innovation… De nombreux éléments identifiés par le passé invitent à la prudence au moment de minimiser la portée des événements bancaires récents.
Plusieurs banques l’ont proposé à la Fed. Le mécanisme néanmoins pourrait avoir des effets particulièrement néfastes sur le long terme.
Une simulation montre qu'avec un même budget les ménages peuvent acquérir des logements plus de 15% plus petits qu'en 2021. Cependant, la situation pourrait encore se détériorer.
Le montant de la dette russe détenue à l’étranger reste actuellement relativement faible, ce qui minimiserait les conséquences de son non-remboursement sur le reste de l’économie. Décryptage.
S’il existe d’une part une discrimination de la part des banquiers, une forme d’autorestriction de la part des dirigeantes est aussi largement observable.
The idea: to use the credit channel by making foreign banks bear the consequences of the devaluation of the Russian currency.
L’idée : utiliser le canal du crédit en faisant peser sur les banques étrangères les conséquences de la dévaluation de la monnaie russe.
La décision des puissances occidentales pourrait engendrer des effets collatéraux pour les partenaires de la Russie, sans limiter non plus les migrations vers les systèmes alternatifs existants.
La distance dégrade l’activité de collecte de données sur laquelle repose le conseil personnalisé, et donc la valeur ajoutée du service proposé par les établissements.
Pourquoi quand mes parents travaillent et gagnent de l'argent, ils ne le mettent pas dans leurs tirelires comme moi ?
S'adresser à un fournisseur ou encore accepter des garanties sur un prêt peut permettre de convaincre un banquier que l'amplification de l'asymétrie d'information a rendu plus réticent.
Publier ses comptes en normes IFRS, qui améliorent la qualité de l’information financière, peut constituer une solution pour faciliter l’accès au crédit.
En période de crise, l’accès au crédit-fournisseur est facilité par la relation de confiance bâtie avec l’entreprise, alors que les banques décident sur la base d’indicateurs quantitatifs.
Les emprunteurs exerçant dans les secteurs d’activité avec lesquels la banque travaille le plus bénéficient généralement de montants supérieurs pour leurs emprunts.
Le relationnel bancaire semble revenir en grâce dans les enseignes traditionnelles, notamment afin de concurrencer des services en ligne plus standardisés.
Les entreprises et les particuliers ont tout intérêt à contacter leur banque en fin de trimestre, et surtout au mois de décembre.
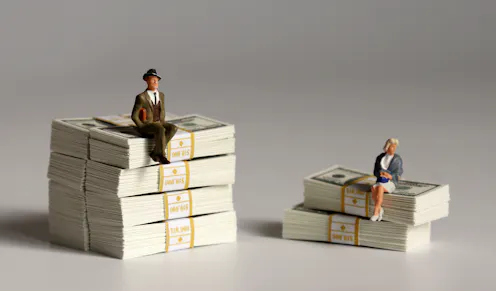
De grandes inégalités de traitement existent dans l’accès au crédit. Le choix de son conseiller et la mise en place d’une relation sur le long terme restent les meilleures solutions pour les corriger.
La réponse est non : passer d’un établissement à un autre en période de crise revient en effet à subir les coût liés à l’incertitude sans profiter des avantages du relationnel bancaire.
Contact Aurore for
- General
- Media request
- Speaking request
- Consulting / Advising
- Research collaboration
- Research supervision
- Article Feed
- ORCID
- Joined
