
Face à l’inflation, la Banque centrale européenne poursuit les mesures entamées en 2022 mais fait face à la politique agressive de la Fed et à une menace de crise des dettes souveraines.
Articles on Banque centrale européenne (BCE)
Displaying 41 - 60 of 111 articles

La hausse des taux ou encore l’entrée en vigueur de la loi Climat et résilience devrait peser sur le nombre de transactions et sur les prix.
La disparition progressive du cash conduit à une exclusion de l’activité socioéconomique des plus vulnérables et une privatisation qui détériore les dimensions symboliques de l’argent.
Selon les estimations du Cepremap, la mesure gouvernementale de protection du pouvoir d’achat engendrera des gains de croissance respectifs de 1,75 et de 0,08 point en 2022 et 2023.
La Slovénie, la Bulgarie, les états baltes ou encore bientôt la Croatie pourraient subir les effets de politiques monétaires davantage adaptées à la situation de grands États membres plus influents.
Selon les estimations du Cepremap, la probabilité que la hausse des prix s’accélère en 2023 ne serait que de 10 %. La situation apparaît en revanche plus critique en Allemagne.
Les risques d’éclatement d’une bulle immobilière restent pour l’heure relativement limités malgré la stagnation des prix enregistrée à la suite du relèvement des taux directeurs de la banque centrale.
Pour une banque commerciale ou une entreprise, les pertes sont problématiques. Pas pour une banque centrale car ça ne l’empêche pas de fonctionner, même si cette situation pose question.
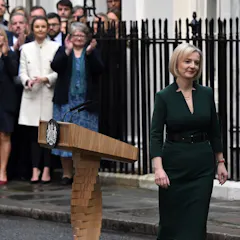
La séquence entre l’annonce du mini-budget jusqu’à la démission de Liz Truss met en avant le rôle crucial des marchés quant au risque de monétisation des déficits publics par les banques centrales.
À devoir faire un choix entre deux nuisances, une majorité de la population déclare préférer les situations à fort chômage et faible inflation aux situations à forte inflation et chômage faible.
Une simulation montre qu'avec un même budget les ménages peuvent acquérir des logements plus de 15% plus petits qu'en 2021. Cependant, la situation pourrait encore se détériorer.
La hausse des taux et la fin des programmes de rachat d’actifs décidées pour endiguer l’inflation créent de nouvelles vulnérabilités pour les pays les plus endettés, Italie en tête.
La fin des politiques monétaires accommodantes, confirmée par le nouveau relèvement de taux de la BCE annoncé le 8 septembre, devrait continuer à peser sur les cours dans les prochains mois.
Les taux négatifs auxquels la banque centrale a accordé certains prêts jusqu’en juin 2022 constituent une forme de subventions aux banques pour qu’elles empruntent auprès de l’Eurosystème.
Plus de deux ans après le début de la pandémie de Covid et près de six mois après l’invasion russe en Ukraine, les cours ont connu de nombreuses corrections mais pas de décrochage brutal.
La zone euro se retrouve avec une devise affaiblie pour régler, en dollars, ses achats d’énergie et de matières premières dont les prix flambent.
Le verdissement de l'action de la banque centrale européenne annoncé le 4 juillet marque un tournant pour l’institution bien que la réponse aux enjeux reste pour l’instant timide.
Une hausse d’un point de pourcentage de l’inflation aurait un effet positif sur le solde budgétaire après un an mais dégraderait le solde l’année suivante.
Le resserrement de la politique monétaire de la BCE accroît les déséquilibres économiques entre les pays de l’Union européenne, faisant resurgir le spectre de la crise des dettes souveraines de 2011.
En Europe, les taux directeurs vont être relevés pour la première fois depuis 10 ans. Trois mois plus tôt, la Réserve fédérale enclenchait le même mouvement. Pour quelles conséquences ?
Top contributors
-

Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Professeur d'économie, Université Paris Dauphine – PSL
-
Professeur associé en économie et sciences de la décision, HEC Paris Business School
-
Director of Economic Studies, IÉSEG School of Management
-
Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Professeur Associé en Economie et Finance, TBS Education
-
Adjointe au directeur du CEPII, CEPII - Institut français d'économie (IFE)
-
Professeur de Management à l'Université de Genève, Chercheur-affilié, SKEMA Business School
-
Economist & Academic Dean of the MSc Financial Markets & Investments. Co-author of the book "Managing Country Risk in an Age of Globalization", SKEMA Business School
-
Professeur des Universités en finance et en économétrie, Laboratoire LUMEN, Université de Lille
-
Professeur des universités, Université Grenoble Alpes (UGA)
-
Économiste & enseignante-chercheure, Neoma Business School
-
Responsable du département Finance, Data & Performance, Pôle Léonard de Vinci
-
Économiste, Responsable du programme Macroéconomie et finance internationales, CEPII - Institut français d'économie (IFE)
-
Professor, Research and Faculty Dean , Sciences Po